
Dentro de las competencias establecidas en el Decreto Ley 513/69, en el artículo primero se establece que el Tribunal de Cuentas tiene competencia para:
a) intervenir en el control previo, y en el ulterior juzgamiento de las rendiciones de cuentas, de las operaciones financiero-patrimoniales de los Poderes del Estado y de los organismos autárquicos o descentralizados, a fin de verificar la legitimidad de los trámites.
En el Capítulo II “Control Previo”, se establecen las actuaciones que los poderes públicos del Estado y los organismos autárquicos o descentralizados, deben someter al control previo y el procedimiento que debe seguir el contador fiscal para aprobar o desestimar las mismas.
El siguiente diagrama muestra el Proceso de Control Previo, desde que el expediente ingresa al Organismo, hasta que se eleva al Organismo que dio vista de las actuaciones.
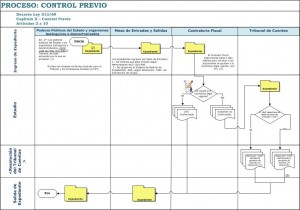
(1) disponer, aprobar, modificar, suspender, rechazar, dejar sin efecto o anular las actuaciones administrativas tramitadas en el expediente.
(2) Con proyecto de Decreto y/o Resolución disponiendo:
1º adjudicación en concesiones, licitaciones públicas o privadas, concursos de precios o contrataciones directas;
2° contratos para: vender, permutar, gravar, o donar, o que puedan afectar el uso, goce, tenencia, disponibilidad o el valor real o venal de bienes del Estado;
3° locaciones de servicios;
4° reestructuraciones de Presupuesto;
5° nombramientos o designaciones, al sólo efecto de verificar la previsión presupuestaria y su imputación;
6° otorgamiento de préstamos;
7° reclamaciones administrativas contra el fisco; y
8° incrementaciones de compromisos contables contraídos por actos cuyos proyectos hayan sido aprobados o consentidos por el Tribunal.
La autoridad que dicte el acto será responsable por el cumplimiento de la vista ordenada en este artículo.
Las contrataciones indicadas en el Artículo 34 inciso c) subinciso 4; subinciso 5 apartado a) y subinciso 6 apartado d) de la Ley N° 3, quedan exceptuadas de la intervención prevista en el presente artículo. (art. 2º Decreto Ley 513/69).
(3) El Tribunal por sí o a pedido de los contadores fiscales podrá disponer, mediante resolución fundada, la ampliación del término indicado en el artículo 2°, hasta un máximo de veinte (20) días. Dentro del plazo originario, hará saber su resolución al organismo que le confirió la vista. (art. 4º Decreto Ley 513/69).
(4) El Tribunal podrá desestimar las observaciones de los contadores fiscales cuando:
a) no se ajusten a derecho;
b) el defecto procesal quede saneado con la formalización del acto; o
c) de las propias actuaciones surja, en forma indubitable, que el defecto observado se debió a circunstancias que no pudieron preverse, o que previstas, no pudieron evitarse. En este caso será imprescindible que en las actuaciones, se haya acreditado fehacientemente la conveniencia de la medida propuesta.
Dictada la resolución, devolverá las actuaciones al Contador Fiscal, quien de inmediato las remitirá al funcionario que le confirió la vista. (art. 5º Decreto Ley 513/69).
(5) El Tribunal y los contadores fiscales deberán fundar sus oposiciones y observaciones. Rechazado un proyecto, el Tribunal remitirá las actuaciones al titular del poder que corresponda. (Art. 6º del Decreto Ley 513/69).
Para que actúe si así lo considera de acuerdo a lo establecido en el artículo 7º.


